


クリニックの損益分岐点とは?
損益分岐点とは、クリニックの売上高が増え、利益が赤字から黒字になるときの売上高や患者数のことです。
損益分岐点には、次の2種類を計算して把握することが一般的です。
損益分岐点売上高とは、クリニックの利益が黒字になる売上高のことです。1ヶ月当たりや1ヶ月当たりで計算することが多いです。
損益分岐点患者数とは、クリニックの利益が黒字になる患者数のことです。1日当たりや1週間当たり、1ヶ月当たりで計算することが多いです。
損益分岐点売上高の計算式
損益分岐点売上高の計算式は、
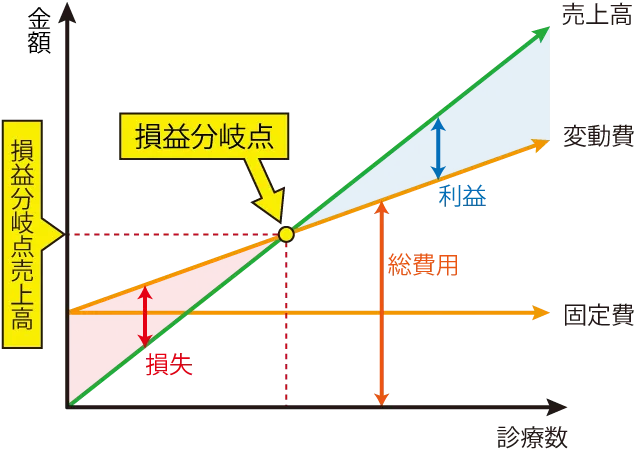
損益分岐点売上高 = 固定費 / (1 - 変動費 / 売上高)
単位は「円」です。
固定費とは、固定費とは、患者さんの来院数に関係なく、クリニックで毎月決まってかかる費用のことです。主な固定費は、テナント賃料、人件費、水道光熱費、広告宣伝費、Net利用料などの費用が上げられます。
変動費とは、変動費とは、患者さんの来院数に応じて発生する費用のことです。例えば、医薬品や診療材料などの消耗品や血液検査などの外注費などが変動費になります。
売上高が、損益分岐点売上高に達したら利益がプラスマイナスゼロ円です。売上高が、損益分岐点売上高を超えてくると、売上高から変動費を引いた利益(限界利益)が利益として加算されていきます。通常は、1ヶ月や1年で計算します。
損益分岐点は、売上高や固定費、変動費の関係から求めることができますが、上記の計算式をグラフにすると、次のようになります。
損益分岐点患者数の計算式
損益分岐点患者数の計算式は、
損益分岐点患者数 = 損益分岐点売上高 / 1人当たりの診療単価
単位は「人」です。この人数以下の患者数ですと、クリニックは赤字経営となります。この人数を超えた患者数になると、クリニック経営は黒字になります。
通常は、1日当たりや1週間当たり、1ヶ月当たりで計算します。
損益分岐点と経営リスクの関係
損益分岐点を試算する理由は、「いくら売り上げたら黒字になるのか?」「何人の患者さんを診療したら黒字になるのか」を把握するためです。
損益分岐点を把握しないで経営をすることは、例えば「薬をどれくらい接種したら病気が治るのか把握できていない状態」と同じことで、クリニック経営ではとても危険なことです。
売上や患者数が損益分岐点を下回りそうであれば、それを挽回するためのテコ入れをする必要があります。放置していたら、そのまま赤字転落です。
また、クリニックを新規開業したい場合は、できるだけ損益分岐点が低くなるように事業計画を立てることで、黒字化しやすいクリニックになります。そのポイントは、「固定費をなるべく下げること」です。ただし、固定費を下げ過ぎても経営リスクを高める要因にもなるため、バランスが大切です。
損益分岐点については、「クリニックを開業する時の損益分岐点の計算方法と低リスク経営」をご参照ください。
固定費をできるだけ低く抑えた開業を!
固定費は、開業後に下げることは困難な場合も多いです。
人件費を下げようとして、スタッフさんに辞めてもらったら、クリニックの運営がうまくいかなくなる場合があります。また、「テナント賃料を下げるため」と言って、引っ越しをするとなると、テナントの現状復帰の費用や新たな内装費がかかってしまいます。
そういったことから、クリニックを新規開業するときに、できるだけ固定費を低く抑えた事業計画を立てて、損益分岐点の低い低リスクな開業することが基本となります。そのような開業方法の典型例がミニマム開業です。
「いいですね」を連呼する開業コンサルタントに要注意
先生が、開業コンサルタントに相談したときは、最初に希望を述べます。そのときに、先生に大きな夢があったときに、開業コンサルタントが損益分岐点やリスクのことを伝えず、「いいですね、いいですね」と連呼する場合があります。
そして、開業コンサルタントが「その夢をぜひとも実現しましょう」と当初から、大きなテナントにて、たくさんのスタッフを抱える固定費の大きなクリニックを計画することがあります。また、高額な医療機器を導入するなどして、設備投資費も大きくなり、月々の借入金の元本返済額も高額になってしまうこともあります。
そういったクリニックは、毎日たくさんの患者さんを診療しないと黒字化しにくくなります。毎月100万円単位で現金が目減りしている状態を見ることになります。すると、その現実に気が気でなくなってしまい、良い診療もできなくなってしまうこともあります。
そういった大きな夢の実現をそのまま実行させてしまう開業コンサルタントには、要注意です。大きな夢を持っている先生でも、最初は手堅く小さく開業し、経営に自信をつけてから事業の拡大をすることをおすすめします。
低リスク開業や失敗しにくい開業について知りたい先生は、「クリニック開業手順と注意点を徹底解説」を一読ください。
