


クリニックを経営する先生の手取り収入とは?
手取り収入とは、月収や年収から所得税や社会保険料などを引いたお金のことです。個人クリニックでは、先生の手取り収入から、借入金の元本返済をします。
個人クリニックと医療法人の先生の給料の違い
個人クリニックを経営する先生の給料
個人クリニックでは、給料という概念がありません。患者さんを診療して、その売上高から経費を引いた残りの利益が、先生の年収になります。
その利益を税務署に申告し、所得税や社会保険などを支払った残りの金額が、先生の手取り収入となります。そのお金を、生活費や借入金の元本返済に使うことができます。
医療法人を経営する先生の給料
医療法人では、先生の給料という概念があり、その金額は妥当性は問われますが、基本的に先生ご自身が決めることができます。
その給料から所得税などを支払って、残った金額が手取り収入となります。先生の給料は、医療法人の経費となります。
医療法人の売上高から経費を引いた残りから、医療法人にかかる税金等を引いて残った金額は、内部留保(利益剰余金)となります。
年収と手取り収入の違い
年収と手取り収入は、意味がまったく異なります。さらに、金額が大きく異なる場合もあります。
先生の年収とは、医療法人の場合は先生の給料の1年間の合計金額です。個人クリニックの場合は、売上高から経費を引いた残りの金額が先生の年収になります。
年収から所得税や社会保険料などを引いた残りの金額が、1年間の手取り収入となります。そのため、基本的には、年収よりも手取り収入の方が金額が小さくなります。
基本的には「年収 > 手取り収入」
例外として、租税特別措置法第26条に記載されている医師優遇税制を活用した場合は、年収と手取り収入の金額が逆転し、手取り収入の方が大幅に高額になることもあります。
医師優遇税制を活用したときの手取り収入はどれくらい?
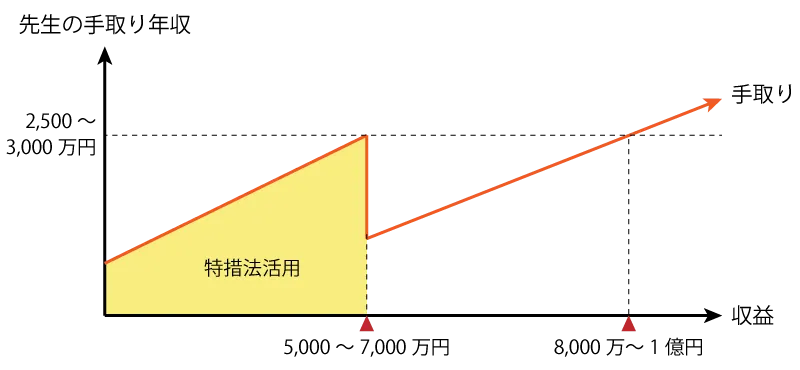
医師優遇税制を活用したときの手取り収入は、診療科目や固定費の節約度合いなどにもよりますが、最大で2,500~3,000万円です。
このときの年収は1,500万円ほど、クリニックの年間売上高は5,000万円ほどです。
これくらいの手取り収入を、医師優遇税制を活用しないで得ようとするならば、先生の年収は4,500~5,000万円ほど、年間売上高は1億円ほどになります。
医師優遇税制を活用すると、年間売上高が半分でも多くの手取り収入を得ることができます。
医師優遇税制の詳細は、「租税特別措置法第26条(医師優遇税制)を活用した開業医の節税方法とは?」をご参照ください。
年間売上高が増えたら手取り収入も増える?
これについては、事業規模にもよるため何とも言えません。
もし、租税特別措置法第26条の医師優遇税制を活用するのであれば、保険診療での年間売上高が5,000万円以下であれば、個人クリニックの方が手取り収入が圧倒的に多くなります。
5,000万円を超えるようであれば、医師優遇税制が活用できなくなるため、手取り収入はガクッと落ちてしまいます。
さらに売上高が増えて、年間売上高が1億円に近づいてくると、医療法人成りをして節税をするタイミングでもありますが、手取り収入を増やすことも可能です。
借入金の元本返済は手取り収入から
借入金の元本返済は、手取り収入から返済します。クリニックの経費となるのは、借入金の利息です。
ただし、個人クリニックを開業した直後では、売上高が低くて利益が出ずに赤字が続いています。先生の手取り収入から返済することができません。そこで、運転資金から元本返済をします。
