


クリニック経営での黒字とは?
黒字とは、売上高から経費を引いた利益がプラスの状態のことです。個人クリニックであれば、基本的には黒字の金額が先生の所得になります。黒字の反対は「赤字」です。
利益の種類
利益が黒字になったと言っても、どのような利益が黒字なのかで、意味が異なります。利益の種類には、主に次のものがあります。
- 営業利益(医業利益)
- 経常利益
- 税金等調整前当期純利益
- 純利益
クリニックの営業利益とは、本業の診療活動で得た売上高から経費を引いた利益のことです。別名として、医業利益とも言います。
経常利益とは、営業利益から営業外収益と営業外費用を加減した利益のことです。営業外収益とは、本業以外の継続的な収益のことで、例えばクリニックの余った駐車場を近隣の人に貸して得られる売上高があります。
個人クリニックであれば、経常利益を先生の所得として税務署に申告します。
税金等調整前当期純利益とは、税引前当期純利益とも言いますが、経常利益から特別利益や特別損失を加減した医療法人で出てくる利益のことです。特別利益とは、土地を売って得た利益といった一時的な収益のことです。
純利益とは、税引前当期純利益から所得税などの税金を引いて残った医療法人で出てくる利益のことです。
基本的に営業利益を黒字にすること
クリニックが黒字であるということは、基本的には営業利益を黒字であることです。クリニックを新規開業したときには、まずは営業利益が黒字になることを目標とします。
営業利益が黒字であるということは、本業での医療活動で黒字になったということですから、健全なクリニック経営をしていると言えます。
営業利益を黒字にするためには、損益分岐点売上高を超えることです。損益分岐点売上高とは、クリニックの利益が黒字になる売上高のことです。損益分岐点売上高は、1ヶ月当たりや1ヶ月当たりで計算することが多いです。損益分岐点売上高の計算式は、
損益分岐点売上高 = 固定費 /(1 – 変動費 / 売上高)
固定費とは、患者さんの来院数に関係なく、クリニックで毎月決まってかかる費用のことです。主な固定費は、テナント開業をしたときのテナント賃料や、スタッフさんの給料や社会保険料などの人件費です。
変動費とは、患者さんの来院数に応じて発生する費用のことです。例えば、医薬品や診療材料などの消耗品や血液検査などの外注費などが変動費になります。
この式をグラフにすると、
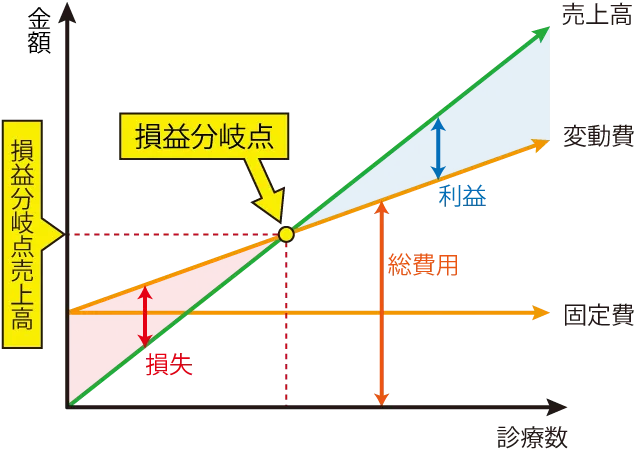
このグラフにあるように、固定費と変動費を足した総費用を超えるだけ売上高を得ることができたら、営業利益は黒字になります。
営業利益が黒字化しやすい開業方法
営業利益が黒字化しやすいクリニックを計画することができたら、そのクリニックは低リスクなクリニックと言えます。
低リスクな開業をしたい先生は、ぜひとも次のことを覚えておいてください。
営業利益が黒字になりやすいクリニックとは、先ほどの損益分岐点売上高が低いクリニックのことです。どうしたら損益分岐点売上高が低くなるのかと言いますと、それは損益分岐点売上高の計算式から導き出すことができます。
- 固定費を低く抑えること
- 変動費、もしくは変動費率を低く抑えること
変動費率とは、売上高に対する変動費の割合のことで、先ほどの計算に出てくる「変動費/売上高」の部分になります。
この2つで重要なことは、「固定費を低く抑えること」です。その理由は、
- クリニック経営では、固定費がもっとも金額が大きい
- 変動費を低く抑えることは難しい
固定費の主なものは、テナント賃料と人件費です。この2つは、開業準備の段階において、事業計画を立てるときに決まってしまいます。なぜなら、開業をした後に「テナント賃料が高いから引っ越しをする」といったことは、容易にできないからです。
固定費を抑えた低リスク開業のことを、「ミニマム開業」と言います。低リスクな開業方法については、「クリニックを開業する時の損益分岐点の計算方法と低リスク経営」をご参照ください。
また、開業医となることを目指している先生の中で、低リスク開業で手取り収入を増やしたい先生は、当社までお気軽にご相談ください。

