


クリニック開業方法のひとつ「個人事業主」とは?
個人事業主とは、医療法人化しないで個人経営として税務所に申請する事業形態のことです。個人事業主として開業したクリニックのことを、個人クリニックと言います。
最初は個人クリニックとして開業し、売上高が増えてきたら医療法人化することが一般的です。
個人事業主としての申請
個人事業主としての申請は、管轄の税務署にします。管轄は、クリニック開所予定の住所によります。税務署に1枚の書類を提出したら、個人事業主となります。
申請方法の詳細は、管轄の税務署にご相談ください。丁寧に教えてもらえます。
しかし、クリニックを開業するためには、税務署に個人事業主の申請をするだけではありません。
例えば、保健所に申請する書類もあります。あらかじめ保健所と事前協議を重ねた上で、開設届を提出しなければいけません。
他にも、保険医療機関指定申請、各種公費申請、消防関係にもスケジュールに合わせた申請などが必要になります。
個人事業主と医療法人の違い
個人事業主と医療法人とは、さまざまな違いがありますが、先生に直接関係することであれば、
- 経費として認められる金額の違い
- 所得(年収)の違い
- 分院展開ができるかどうか
経費として認められる金額の違いについて具体的な内容については、税務署や税理士さんにご確認ください。
所得の違いは、次のようになります。
- 個人事業主・・・売上高から経費を引いた残りが所得となる
- 医療法人・・・給料として所得を得る
個人事業主は、クリニックを運営して残った利益が先生の年収となります。医療法人では、先生の給料を先生自身が決めます。もちろん、売上高に応じた適正な金額の設定が欠かせません。
得た利益に応じた給料にしたい場合には個人事業主を、売上高が多くなり節税をしたい場合は医療法人化を選ぶことが多いです。個人事業主から医療法人に移行することを、医療法人成りと言います。
個人事業主から医療法人にするタイミングとは?
個人事業主から医療法人にするタイミングは、節税をしながら先生の所得を最大化するという意味では、売上高5,000万円~8,000万円のときです。
売上高に応じた先生の手取り収入は、次の図のようになります。
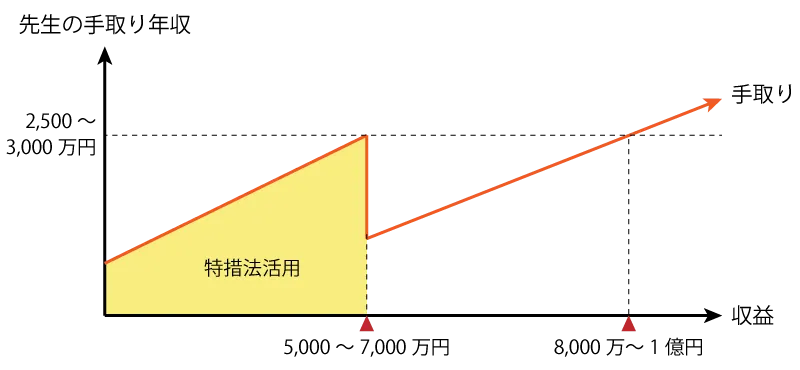
ちなみに、所得(年収)と手取り収入は異なります。個人事業主のクリニックでは租税特別措置法第26条(特措法)に記載された医師優遇税制が活用でき、所得が高くても、手取り収入が低くなる場合があります。
個人事業主のクリニックのみ活用できる医師優遇税制とは?
医師優遇税制の概要は、「クリニックの経費は一つずつ計算することなく、売上高の約70%を概算経費として申告することができる」というものです。
概算経費がどのように節税につながるのかと言うと、「実際の経費は売上高の70%も使わないので、実際にかかった経費との差額を手取り収入とすることができる」というものです。
売上高5,000万円のときに、最大で1,500万円ほど手取り収入が増えることもあります。
医師優遇税制について詳しく知りたい先生は、「租税特別措置法第26条(医師優遇税制)を活用した開業医の節税方法とは?」をご覧ください。
医師優遇税制を利用できる条件
ただし、医師優遇税制が利用できる条件があり、
- 個人事業主であること
- 売上高が、保険診療報酬で5,000万円まで、保険外診療で2,000万円まで(合計7,000万円まで)
- 税務申告の申告書に医師優遇税制の活用を記載すること
医師優遇税制を活用し手取り収入を最大化する方法
医師優遇税制を活用し手取り収入を最大化する方法とは、概算経費と実際の経費の差額を最大化することです。その方法とは、できるだけ経費を低く抑えた開業をすることです。そのような開業方法のことを、ミニマム開業と言います。
クリニックにかかる経費は、固定費と変動費の2種類に分けられます。固定費とは、テナント賃料やスタッフさんの人件費といった患者さんの数とは関係なくかかる固定した費用のことです。変動費とは、ディスポや血液検査の外注費といった、患者さんの数に比例した費用のことです。
ミニマム開業についての詳細は、「【精神科の先生必見】精神科クリニックのミニマム開業を徹底解説」をご参照ください。
